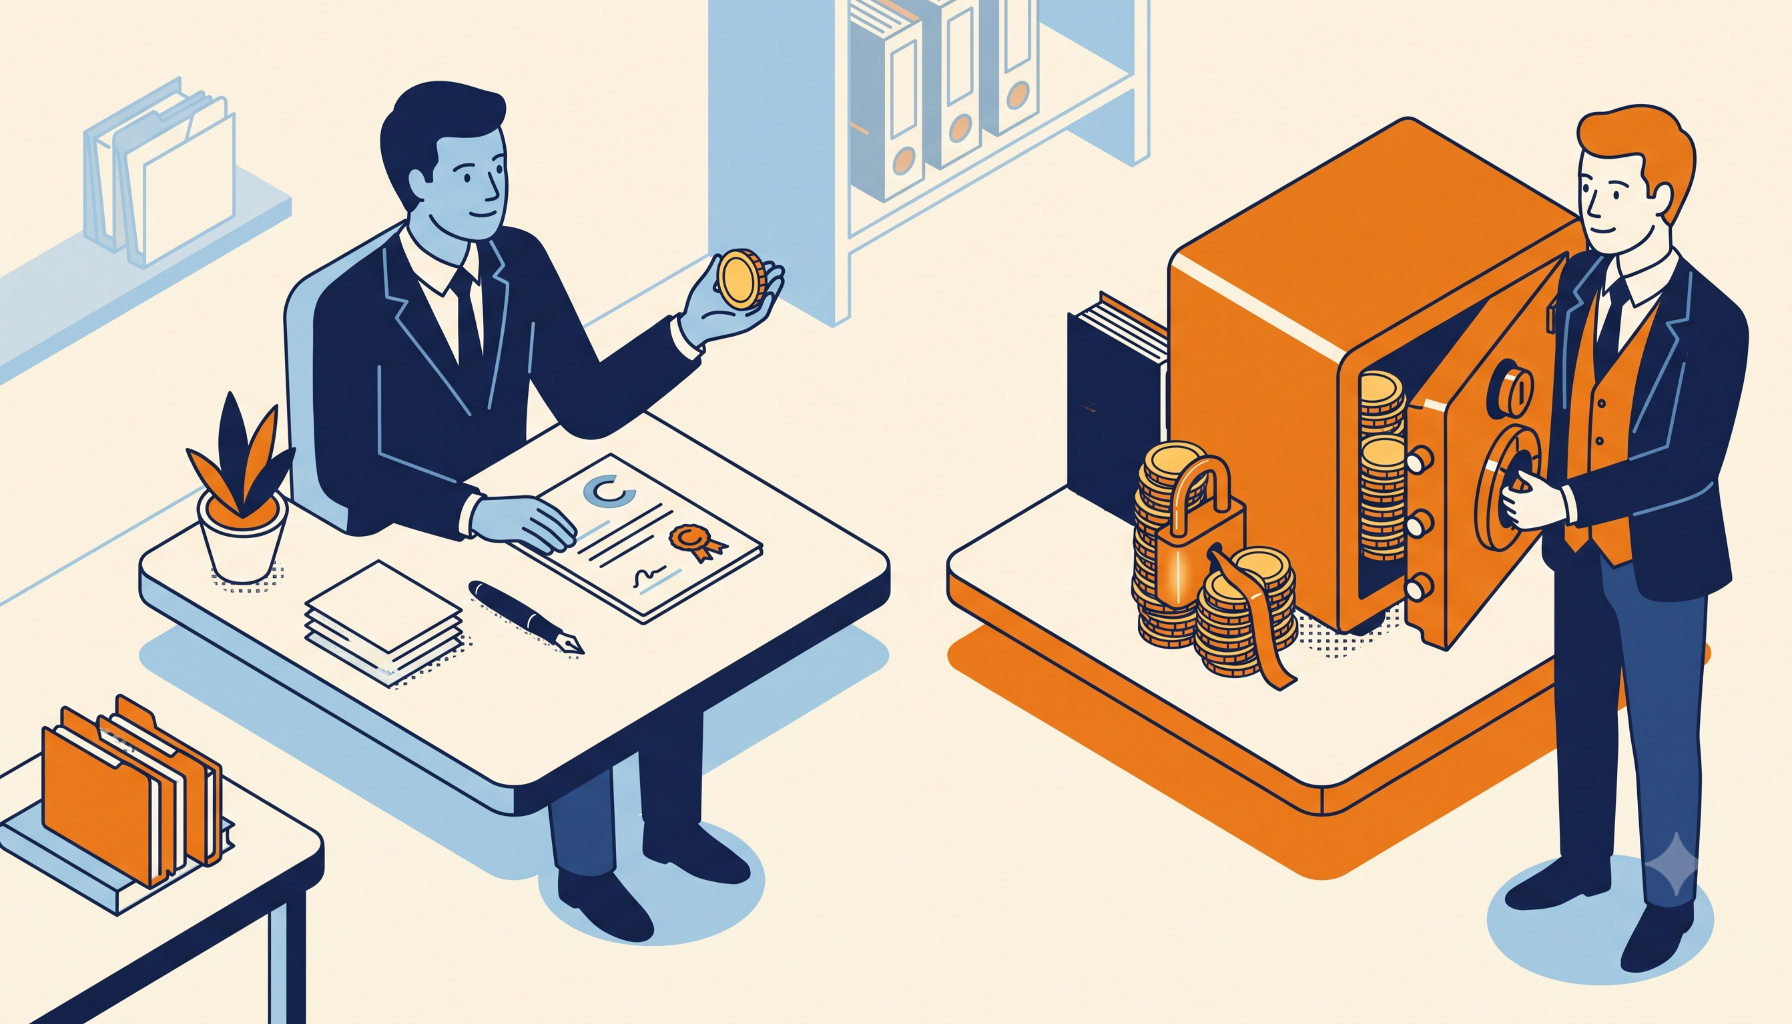
W Sferze Nieruchomości podpisujemy setki umów przedwstępnych rocznie. Niemal zawsze na tym etapie pojawiają się ogromne emocje. Kupujący boi się, że straci wpłacone środki, a sprzedający – że kupujący w ostatniej chwili się rozmyśli, a on straci czas i innych klientów. Aby zminimalizować to ryzyko, Kodeks Cywilny oferuje dwa narzędzia: zaliczkę i zadatek. Choć różnią się tylko kilkoma literami, ich skutki prawne są diametralnie różne.
Zanim przelejesz na konto sprzedającego potężną kwotę, musisz zrozumieć, jak działają mechanizmy ochronne (lub ich brak).
Zaliczka – miękka rezerwacja bez konsekwencji
Zaliczka to po prostu część ceny wpłacona z góry. Z punktu widzenia prawa nie stanowi ona jednak żadnego silnego zabezpieczenia wykonania umowy.
Jak działa zaliczka w praktyce? Jeśli transakcja dojdzie do skutku, zaliczka jest odliczana od ostatecznej ceny mieszkania. Schody zaczynają się, gdy ktoś zrezygnuje:
-
Jeśli to Ty (Kupujący) się rozmyślisz: Sprzedający ma obowiązek w całości zwrócić Ci wpłaconą zaliczkę.
-
Jeśli Sprzedający się rozmyśli (np. znajdzie klienta, który da więcej): Po prostu oddaje Ci Twoją zaliczkę. Nie ponosi z tego tytułu żadnych kar finansowych.
Wniosek: Zaliczka nie wiąże mocno stron. Pozwala na niemal bezkarne wycofanie się z transakcji, dlatego w profesjonalnym obrocie nieruchomościami stosuje się ją niezwykle rzadko.
Zadatek – twarda gwarancja transakcji
Zadatek (regulowany przez art. 394 Kodeksu Cywilnego) to potężne narzędzie dyscyplinujące obie strony. Jego celem jest zagwarantowanie, że umowa przyrzeczona (ostateczna) zostanie podpisana.
Jak działa zadatek w praktyce? Podobnie jak zaliczka, w przypadku udanej transakcji wlicza się go w cenę zakupu. Sytuacja zmienia się drastycznie, gdy któraś ze stron zerwie umowę z własnej winy:
-
Jeśli to Ty (Kupujący) zrezygnujesz bez ważnego powodu: Tracisz swoje pieniądze. Sprzedający ma prawo zatrzymać zadatek w całości jako rekompensatę za stracony czas.
-
Jeśli Sprzedający zrezygnuje: Prawo stoi po Twojej stronie. Masz prawo żądać od sprzedającego zwrotu zadatku w podwójnej wysokości! (Jeśli wpłaciłeś 30 000 zł zadatku, sprzedający musi oddać Ci 60 000 zł).
Wniosek: Zadatek to twardy bat na nieuczciwość lub nagłą zmianę zdania. Bardzo skutecznie „betonuje” transakcję, dając obu stronom spokój ducha.
Kredyt hipoteczny a zadatek – uwaga na pułapkę!
Powyższe zasady wydają się proste, ale co w sytuacji, gdy wpłacasz zadatek, idziesz do banku po kredyt hipoteczny, a bank mówi: „Nie”?
Z punktu widzenia klasycznego prawa – to Ty nie dotrzymałeś warunków umowy (nie masz pieniędzy na sfinalizowanie zakupu), więc Twój zadatek przepada. Aby uchronić kupujących przed taką tragedią, profesjonalni pośrednicy stosują tzw. klauzule bezpieczeństwa.
W umowach przedwstępnych przygotowywanych przez ekspertów możemy dodać zapis, że w przypadku negatywnej decyzji kredytowej z minimum dwóch lub trzech banków, umowa rozwiązuje się, a zadatek zostaje w całości zwrócony kupującemu (zostaje potraktowany de facto jak zaliczka).
Podsumowanie: Co wybrać?
Dla bezpieczeństwa i powagi transakcji nieruchomościowych, zdecydowanie rekomendujemy stosowanie zadatku (zazwyczaj w wysokości 10% ceny nieruchomości). Chroni on obie strony przed niepoważnymi zachowaniami. Należy jednak zadbać o to, aby umowa przedwstępna zawierała odpowiednie furtki awaryjne (szczególnie przy posiłkowaniu się kredytem).
Nie chcesz ryzykować utraty kilkudziesięciu tysięcy złotych przez jeden źle sformułowany paragraf? Zaufaj profesjonalistom. W Sferze Nieruchomości dbamy o to, by każda umowa przedwstępna Bydgoszcz była przygotowana rzetelnie i chroniła interesy naszych klientów. Przeprowadzimy Cię przez gąszcz przepisów, gwarantując bezpieczna transakcja na rynku nieruchomości od momentu rezerwacji, aż po odbiór kluczy.