W Sferze Nieruchomości dbamy o to, by nasi klienci wprowadzali się do nowych mieszkań z poczuciem pełnego bezpieczeństwa finansowego. Wybór odpowiedniego harmonogramu spłat kredytu hipotecznego to fundament domowego budżetu. Wbrew obiegowej opinii, nie ma tutaj jednego „najlepszego” wyboru – to, co uratuje finanse jednej rodziny, dla innej będzie barierą uniemożliwiającą zaciągnięcie zobowiązania.
Poznaj mechanizmy działania obu systemów, by świadomie zarządzać swoim długiem.
Mechanizm rat równych – przewidywalność przede wszystkim
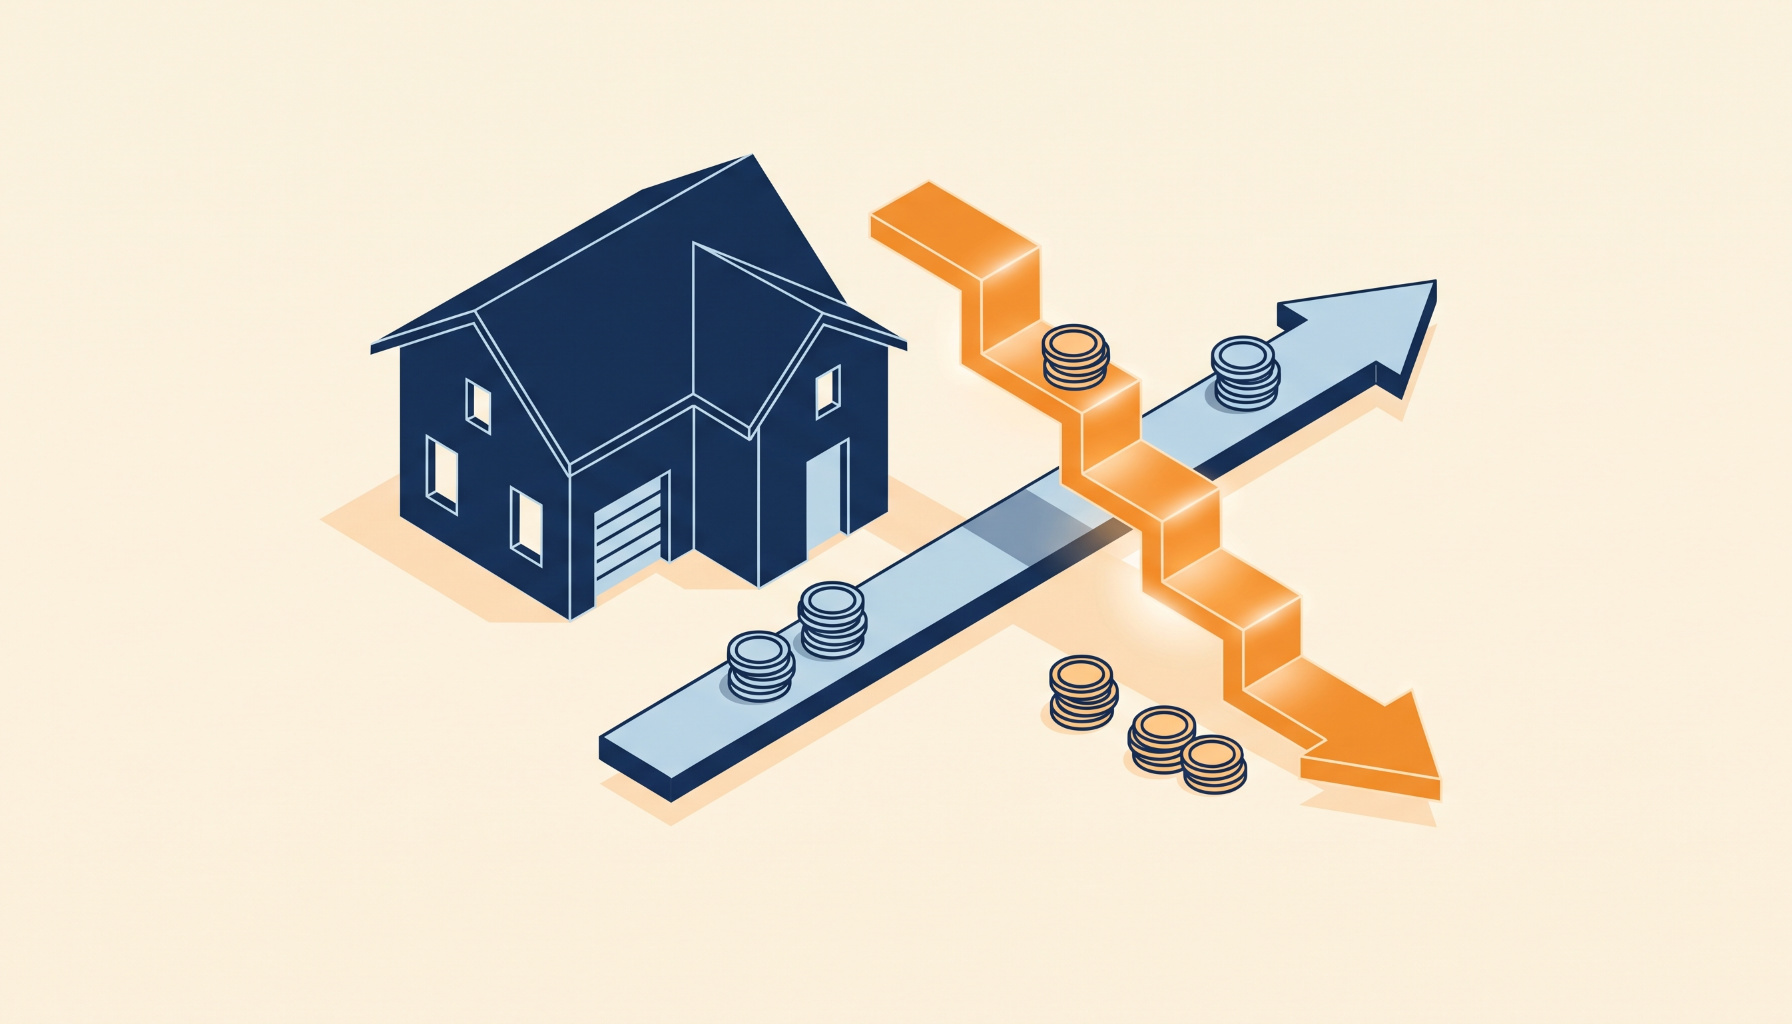
Raty równe (tzw. annuitetowe) to zdecydowanie najpopularniejszy wybór wśród Polaków. Jak sama nazwa wskazuje, całkowita kwota, którą co miesiąc przelewasz do banku, pozostaje na stałym poziomie (zakładając brak zmian stóp procentowych przy kredytach ze zmienną stopą).
Magia tego systemu kryje się w proporcjach wewnątrz samej raty, która składa się z części kapitałowej (oddawany dług) oraz odsetkowej (zarobek banku).
-
Początek spłaty: Przez pierwsze lata w Twojej stałej racie lwią część stanowią odsetki. Kapitał spłaca się bardzo powoli.
-
Koniec spłaty: Z biegiem lat proporcje się odwracają i pod koniec okresu kredytowania spłacasz głównie sam kapitał.
Dla kogo to dobry wybór? To idealne rozwiązanie dla osób ceniących stabilność budżetu domowego oraz dla tych, którzy mają ograniczoną zdolność kredytową. Ponieważ pierwsza rata równa jest niższa niż pierwsza rata w systemie malejącym, bank łagodniej oceni Twoje możliwości finansowe i chętniej przyzna Ci wyższą kwotę kredytu. Minusem jest jednak to, że w ujęciu całkowitym oddasz bankowi więcej odsetek.
Mechanizm rat malejących – tańszy kredyt dla wymagających
System rat malejących działa według zupełnie innej logiki. W tym przypadku część kapitałowa raty jest zawsze stała. Skoro co miesiąc oddajesz bankowi taką samą kwotę głównego długu, kapitał maleje w równym, szybkim tempie. Odsetki są naliczane wyłącznie od pozostałego do spłaty kapitału, co oznacza, że z każdym miesiącem całkowita kwota raty sukcesywnie spada.
Dla kogo to dobry wybór? To opcja dla klientów o wysokich dochodach i silnej zdolności kredytowej. Bank wylicza bowiem zdolność na podstawie pierwszej, najwyższej raty, która w tym systemie bywa o 20-30% wyższa niż wariancie annuitetowym. Nagrodą za początkowe „zaciskanie pasa” jest jednak znaczna oszczędność – całkowity koszt kredytu w systemie malejącym jest zauważalnie niższy.
Złoty środek: Rata równa i nadpłacanie kapitału
Wielu doradców finansowych współpracujących ze Sferą Nieruchomości rekomenduje klientom strategię hybrydową. Polega ona na wzięciu bezpieczniejszego kredytu w systemie rat równych (co gwarantuje niskie obciążenie miesięczne i wyższą zdolność kredytową), przy jednoczesnym regularnym nadpłacaniu kapitału z własnych oszczędności.
Nadpłacając kredyt dobrowolnie, obniżasz kapitał, od którego bank nalicza odsetki. W ten sposób możesz uzyskać finansowy efekt rat malejących, ale zachowujesz pełną elastyczność – jeśli w danym miesiącu masz większe wydatki, płacisz tylko wymaganą, niską ratę równą.
Ostateczna decyzja powinna być podyktowana chłodną kalkulacją Twoich miesięcznych zarobków, rezerwy finansowej oraz planów na przyszłość (np. czy planujesz sprzedać to mieszkanie za 5 lat i kupić dom).
Zanim wyruszysz na poszukiwania wymarzonego kąta, upewnij się, że Twój plan finansowy jest solidny. Nasi specjaliści pomogą Ci nie tylko znaleźć idealne mieszkania na sprzedaż Bydgoszcz, ale również zadbają o optymalne finansowanie. Profesjonalny doradca kredytowy Bydgoszcz, polecany przez Sferę Nieruchomości, to gwarancja, że Twoja transakcja będzie bezpieczna, a sam kredyt idealnie dopasowany do Twoich możliwości.