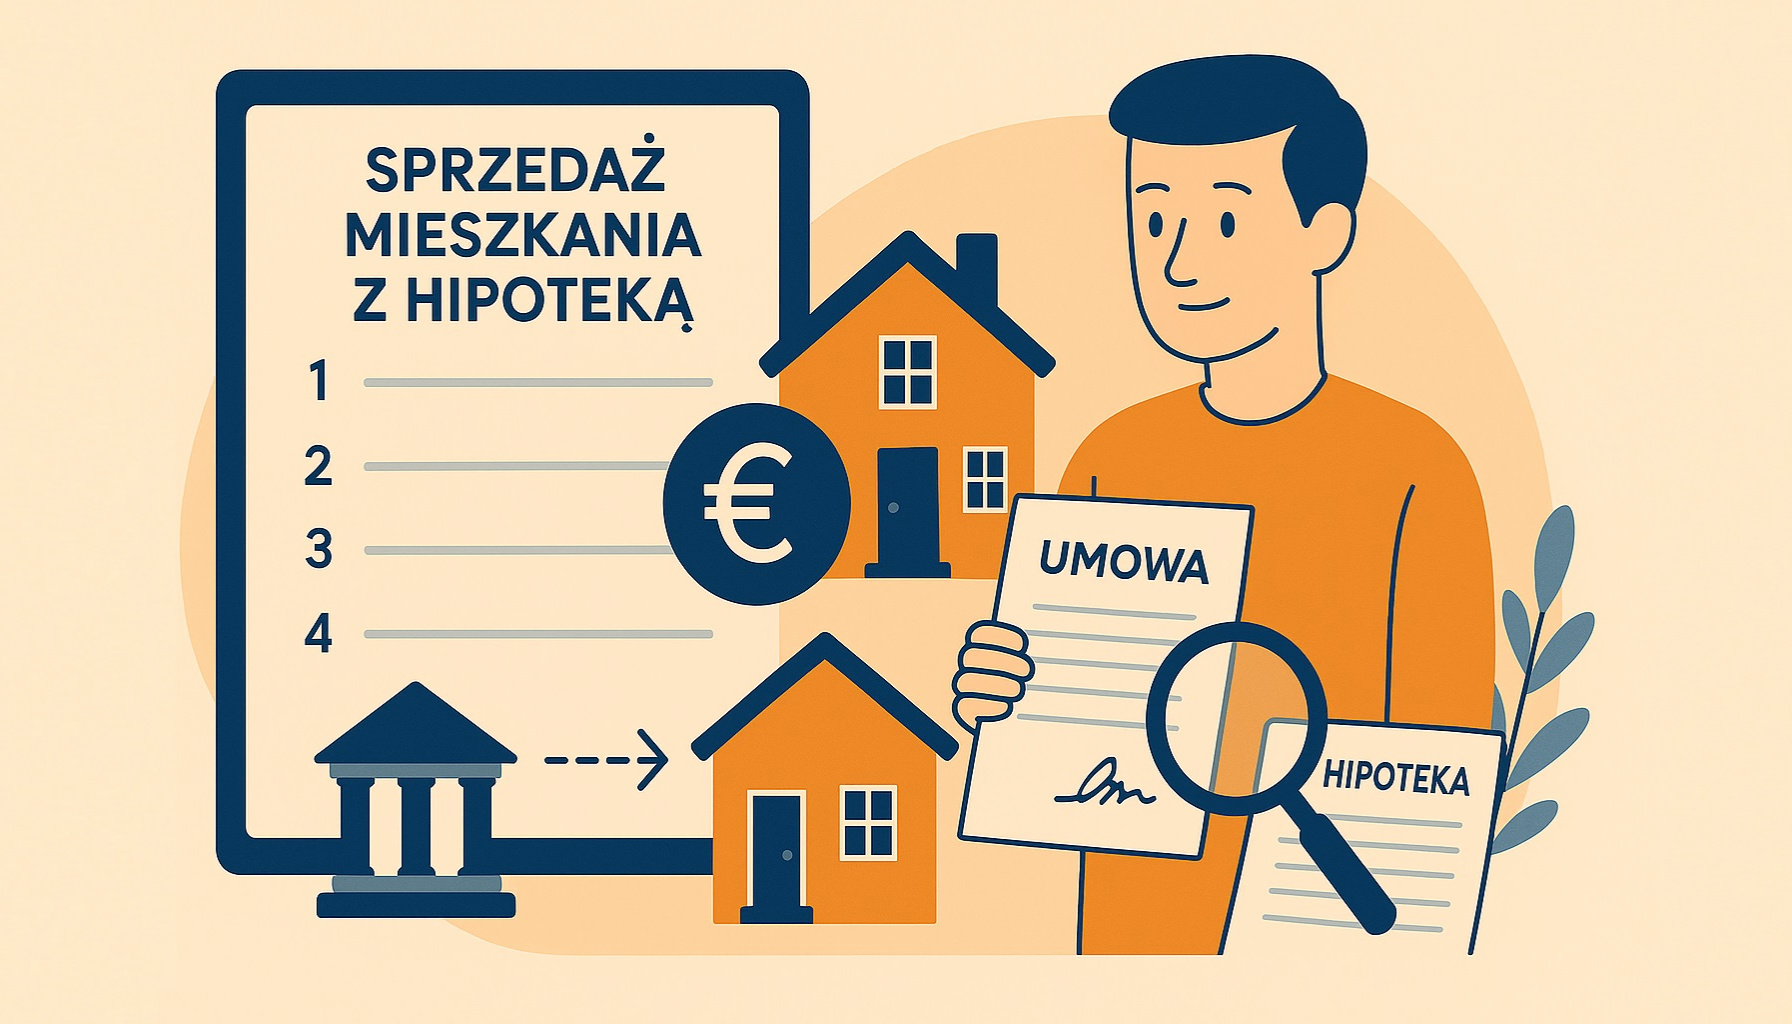
Wiele osób myśli, że sprzedaż mieszkania obciążonego hipoteką jest skomplikowana lub wręcz niemożliwa. Tymczasem jest to jedna z najczęstszych transakcji na rynku wtórnym — duża część mieszkań kupowanych w Polsce jest finansowana kredytem hipotecznym, dlatego ich późniejsza sprzedaż jest czymś zupełnie normalnym.
Kluczem jest właściwe przygotowanie i znajomość procedury.
1. Sprawdź saldo kredytu – ile pozostało do spłaty
Pierwszym krokiem przy sprzedaży mieszkania z hipoteką jest ustalenie:
-
aktualnej wysokości zadłużenia,
-
kosztów wcześniejszej spłaty (jeśli obowiązują),
-
numeru rachunku technicznego do spłaty kredytu.
Bank wystawi Ci zaświadczenie o wysokości zadłużenia – zwykle w ciągu 3–7 dni.
W dokumencie znajdziesz:
Ten dokument jest niezbędny dla kupującego i notariusza.
2. Określ, jak zostanie spłacona hipoteka
Są trzy główne scenariusze:
A) Kupujący płaci część ceny bezpośrednio do Twojego banku (najczęściej)
Kwota pozostała do spłaty kredytu trafia prosto na konto banku, reszta – na Twoje konto.
B) Kupujący bierze kredyt i jego bank spłaca Twój kredyt
Bank kupującego przelewa środki na konto Twojego banku — banki rozliczają się między sobą.
C) Sprzedający spłaca kredyt samodzielnie przed transakcją
Rzadszy wariant — możliwy tylko wtedy, gdy masz gotówkę na jednorazową spłatę.
3. Uzyskaj promesę zwolnienia hipoteki
Bank na podstawie zaświadczenia o zadłużeniu wystawi tzw. promesę lub oświadczenie o zgodzie na wykreślenie hipoteki po jej spłacie.
Dokument trafia:
Bez tego nie dojdzie do podpisania aktu notarialnego.
4. Przygotuj komplet dokumentów do sprzedaży
Oprócz dokumentów bankowych konieczne będą m.in.:
-
odpis /wydruk księgi wieczystej,
-
dokument nabycia mieszkania,
-
zaświadczenie o braku osób zameldowanych,
-
zaświadczenie o braku zaległości wobec wspólnoty lub spółdzielni,
-
świadectwo charakterystyki energetycznej.
W przypadku mieszkań obciążonych kredytem wspólnota/spółdzielnia może dodatkowo wymagać potwierdzenia rozliczeń.
5. Podpisanie umowy u notariusza
W akcie notarialnym określane są:
Notariusz wysyła potem wymagane dokumenty do banku i sądu ksiąg wieczystych.
6. Spłata kredytu i wykreślenie hipoteki
Po otrzymaniu środków bank spłaca Twój kredyt i wystawia:
oświadczenie o całkowitej spłacie oraz zgodę na wykreślenie hipoteki.
To dokument, który kupujący składa w sądzie wieczystoksięgowym.
Wykreślenie hipoteki w bydgoskim sądzie trwa od kilku do tygodni, ale nie ma przeciwwskazań aby przekazać kupującemu mieszkanie do korzystania (jeśli tak ustalono).
7. Przekazanie mieszkania kupującemu
Na koniec sporządza się protokół zdawczo-odbiorczy, w którym zapisuje się:
-
stany liczników,
-
przekazywane klucze,
-
wyposażenie mieszkania.
To zabezpiecza obie strony.
Najczęstsze błędy przy sprzedaży mieszkania z hipoteką
– Zbyt późne zamówienie zaświadczenia o zadłużeniu
– Brak promesy zwolnienia hipoteki
– Nieujawnione zaległości wobec wspólnoty
– Niewyjaśniona sytuacja współwłasności
– Nieprzekazanie kupującemu dokumentów bankowych przed podpisaniem umowy
Dobra informacja: Wszystkich tych problemów da się uniknąć, jeśli przygotujesz transakcję z wyprzedzeniem, najlepiej z pomocą eksperta – dobre biuro nieruchomości w Bydgoszczy zadba o Twoje interesy!
Kiedy warto skorzystać z pomocy agencji nieruchomości?
Przy sprzedaży mieszkania z hipoteką błędy mogą drogo kosztować. Dlatego wielu właścicieli korzysta z pomocy zawodowców, którzy:
-
kontaktują się z bankiem za Ciebie,
-
weryfikują dokumenty,
-
ustalają sposób płatności z kupującym,
-
przygotowują bezpieczny przebieg transakcji,
Pomocny będzie również doradca finansowy w Bydgoszczy, który podpowie Kupującemu o co zadbać by bez problemu sfinansować zakup z pomocą kredytu. A wycena mieszkania w Bydgoszczy wykonana przez fachowca z pewnością będzie przydatna obu stronom transakcji.